


現金過不足の勘定科目は?
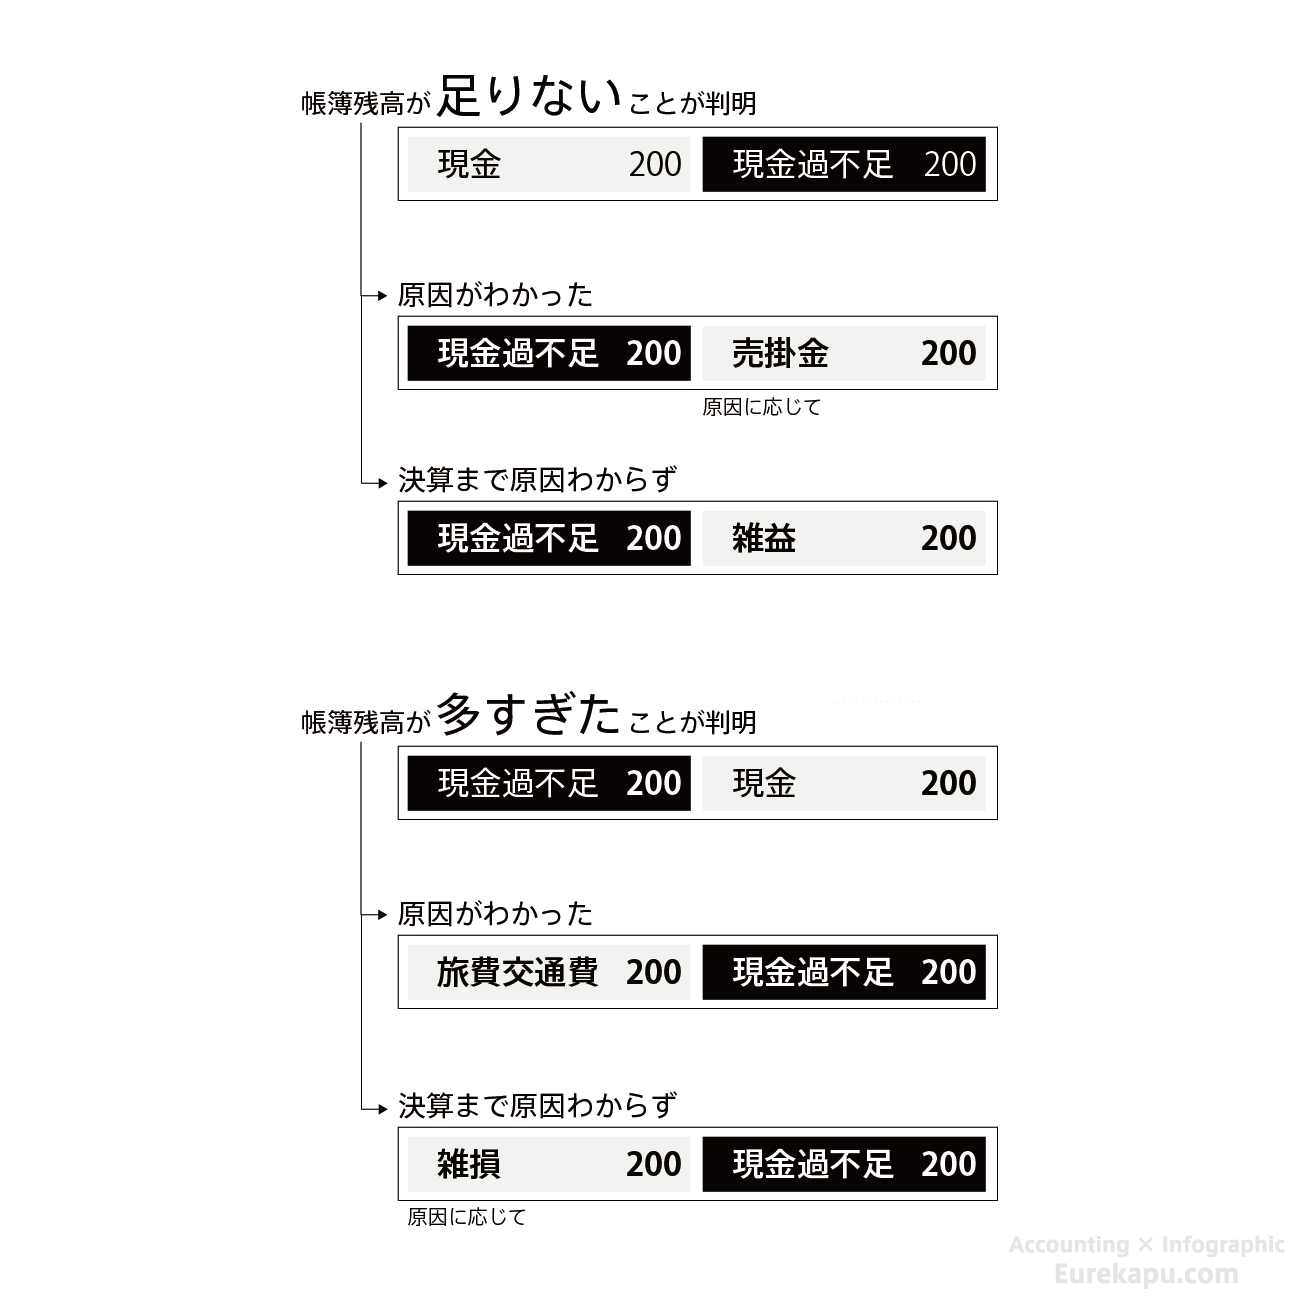
現金過不足の科目区分は?
まとめ 現金過不足は、実際の現金残高と会計ソフト上の残高が一致しないときに、一時的に使う勘定科目です。 決算時までに原因が判明しなかった場合には「雑収入」「雑損失」に振り替えて処理をします。
キャッシュ
現金過不足 どっちに書く?
実際の現金が多い場合は、現金(資産)の増加と考えて、借方に現金、貸方に現金過不足を記入します。
キャッシュ
現金過不足の勘定科目の借方は?
その際は、「雑損失(雑損)」、「雑収入(雑益)」の勘定科目で振替処理をします。 ケース1のように、実際の現金が少ないまま決算を迎えた場合は借方に「雑損失(雑損)」、貸方に「現金過不足」を使用し、以下のように記帳しましょう。
現金過不足金は資産ですか?
『現金過不足』は仮の勘定科目で、資産、負債、資本、収益、費用のどれにも分類されません。
キャッシュ
現金過不足の仮勘定とは?
現金過不足(げんきんかふそく)とは、現金出納帳の帳簿残高と実際の手許現金有高の不一致がある場合において、その不一致の原因がわからないときにその原因がわかるまでの間、これを一時的に処理するための仮の勘定科目をいう。
現金過不足は非課税ですか?
期中の現金勘定の帳簿残高と実際の手元残高が一致しなかった場合に「現金過不足」勘定を計上する行為は、不課税取引となります。
現金過不足勘定の特徴は?
現金過不足とは、実際の現金残高が帳簿上の現金残高と一致しない場合に、実際の現金残高に合わせるために一時的に用いる勘定科目です。 原因がわからない時に一時的に用いるので、資産・負債・純資産・収益・費用のどのグループにもあてはまらない未決済勘定となります。
現金過不足は雑損処理ですか?
決算まで原因が判明しなかったときの処理
決算において現金過不足勘定に残高が残っている場合、そのすべてを雑損勘定(費用)へ振り替えます。 現金過不足勘定の金額はすべて他の勘定へ振り替えられることによって、最終的にはゼロになって消えます。
雑損 雑益 どっち?
雑益にするか雑損にするか、悩む必要はありません。 とりあえず「現金過不足」を消し、反対側が左であれば「雑損」、右であれば「雑益」です。
雑損 借方 なぜ?
現金が少なかったため(貸方)に現金を計上し、なくなった現金の金額は「損」をしたということになるため、(借方)に費用勘定である雑損失を計上します。
現金過不足のレジ処理は?
その際の処理方法は、以下のとおりです。 現金5,000円が見つかったので借方に「現金」5,000円を記帳します。 この額は原因不明だった「現金過不足」に置き換わるものなので、貸方に「現金過不足」5,000円を記帳。 これで、残りの現金過不足は5,000円になりました。
不課税と非課税の違いは何ですか?
不課税は「事業の対価として受け取ったもの」は該当しませんでしたが、非課税は「事業の対価として受け取ったものでも課税されない」と判断されるものを指します。 また、非課税に該当するものは多く、経理処理をするにあたって、一般的に不課税や免税よりも処理する頻度が高いものになります。
現金過不足とはどういう意味ですか?
現金過不足とは、会社で管理する現金が帳簿である現金出納帳の残高と一致しない場合の差額を指します。 小売りなど現金でのやりとりが多いほど、現金過不足は起きやすい傾向があります。 最近は自動でお釣りが出てくるレジもありますが、一般的なレジシステムで人が管理をする上では、何らかのミスは避けられません。
現金過不足の消費税はいくらですか?
一方、②現金過不足については、資産の譲渡等の対価として処理した金額と実際の入金額との差異として生じたものであり、資産の譲渡等の対価そのものではありませんから、課税の対象となりません。
雑益勘定とは何ですか?
解説 営業外収益のうち、科目的にも金額的にも重要性が乏しいと考えられる項目を処理する勘定科目。 雑収入ともいう。
現金過不足 雑損 なぜ?
決算時 決算までに原因究明に至らなかった場合、現金過不足のまま決算を確定することはできません。 そのため、雑損または雑益の勘定科目に振り替える必要があります。 雑損とは、営業外費用に属する経費の中で、他のどの勘定科目にも分けることができない経費のことです。
現金過不足 仕訳 どっち?
手元の現金が少ないときは借方の勘定科目に「現金過不足」を使って、仕訳をします。 反対に現金が多いときは貸方に「現金過不足」を記載します。
課税売上にならないものは何ですか?
国内において事業者が事業として対価を得て行う資産の譲渡等であっても、課税対象になじまないものや社会政策的配慮から消費税を課税しない取引があります。 これを非課税取引といいます。 例えば、土地や有価証券、商品券などの譲渡、預貯金や貸付金の利子、社会保険医療などの取引がこれに当たります。
非課税の収入はいくらまで?
回答 所得に対する税金としては所得税と住民税があり、非課税となる基準が異なります。 所得税合計所得金額48万円(給与収入のみの場合年間103万円)以下のかたは非課税となります。 合計所得金額48万円超の場合でも、扶養控除や社会保険料控除等の適用によって、非課税となる場合もあります。
値引きは雑収入ですか?
1.リベートや値引きの処理
リべートや値引きで金銭を受け取ったときは、 「雑収入」となりますから、営業外収益として収入金額として処理します。 ただ、リベートや値引き、返品であれば、仕入金額からその分を差し引くやり方もあります。 製造業のように原価を正確に計算するというときには、このやり方がいいでしょう。
雑益と雑収入の違いは何ですか?
雑収入は「雑益」とも呼ばれており、例えば法人税や都道府県民税の還付加算金などが含まれる。 そんな雑収入を計上する規則については、以下のように定められている。 つまり、営業外収益のほかの勘定科目に当てはまらない収益であっても、一定以上の金額であれば雑収入には含まれないため注意しておきたい。
消費税は売上に入りますか?
※2 課税売上高とは、消費税の課税対象となる取引(事業活動に付随して行われる取引、例えば、事業用建物の売却なども含まれます。)の売上高をいいます。 ほとんどの取引に係る売上高が課税売上高に該当しますが、土地の売却収入、住宅家賃、社会保険診療報酬など、消費税の非課税取引に係る収入等は除かれます。
無職の人の住民税はいくら?
無職だと住民税がどうなるのかというと、去年の所得が少なければ住民税は0円になる。 合計所得45万以下なら住民税が0円になる(市区町村によって42万以下などの場合があります)。 つまり、以前から無職で収入が0円なら住民税も0円。 ※くわしくは下記で説明しています。
住民税を払わなくていい人はどんな人?
(1)生活保護法の規定による生活扶助を受けている人(2)障害者、未成年者、寡婦、ひとり親で前年の合計所得金額が135万円以下の人(3)前年の合計所得が一定の額以下の人(扶養家族がない場合は、合計所得金額が42万円以下の人〔パート収入では年間97万円以下にあたります。〕)
キャッシュバックは何費?
法人カードを利用した際にキャッシュバックを受けた場合、「雑収入」という勘定科目を用いて会計処理することが一般的です。 一方、自社がキャッシュバックした際には、「販売促進費」や「広告宣伝費」といった勘定科目で処理します。