


スマホ決済の問題点は何ですか?
スマホのキャッシュレス決済の注意点は?
スマホ決済のデメリットスマホの充電が切れると使えない スマホの充電が切れてしまうと利用できません。各サービスの加盟店でなければ使えない 自分が利用しているスマホ決済サービスの加盟店でなければ利用できません。初期設定が必要 スマホの機種変更をした場合には、移行手続きが必要です。
キャッシュ
スマホ決済のメリットとデメリットは?
スマホ決済のメリット・デメリットメリット① レジでの支払いがスピーディーメリット② ポイント還元があるメリット③ 個人間の送金が便利メリット④ 支払い管理が簡単デメリット① 対応していない店があるデメリット② 不正利用される危険性があるデメリット③ 初期設定やチャージが面倒
キャッシュ
スマホ決済の危険性は?
決済アプリを使用している場合、機密情報や決済データの大半はスマートフォンに保存されていますので、スマートフォンを紛失するとこれらのデータも失うことになります。 適切なセキュリティ対策を講じていなければ、犯罪者がユーザーのカードを不正に利用したり、決済アプリを使用して買い物をしたりする恐れがあります。
キャッシュ
スマホ決済のかざし方は?
(1)対応店舗の確認
Apple Pay、GooglePlayなど使用する決済サービスが利用可能な店舗かどうかを確認します。 (2)リーダーにスマートフォンをタッチスタッフにスマホ決済を告げ、レジ横にあるリーダーにスマートフォンをかざします。 (3)支払い完了タッチしてリーダーが反応した時点で、お支払いは完了します。
キャッシュレス決済は危険ですか?
キャッシュレス決済はフィッシング詐欺などにより、第三者による不正利用が増加しています。 しかしセキュリティ対策を強化すれば、不正利用されるリスクを抑えることができます。 特に生体認証や3Dセキュア認証が必要なQRコード決済は、ほかのキャッシュレス決済よりも不正利用のリスクが低いキャッシュレス決済といえます。
QR決済は危険ですか?
QRコード決済は、手元に財布がなくても買い物や支払いに利用でき、スマホの普及とともに需要が高まっています。 しかし、あなたのQRコード決済アカウントは不正利用されて知らないうちに決済が行われてしまう可能性があります。 また、QRコード決済のアカウントを通じてクレジットカードを不正利用されることもあります。
スマホ決済アプリのデメリットは?
スマホ決済の主なデメリットは、以下の3つです。サービスに対応していない店舗では利用できない 普及されてきているスマホ決済ですが、店舗によっては利用できない場合があります。通信環境やバッテリー切れに注意が必要 通信状態が不安定なところでは、アプリの立ち上げに時間がかかる場合があります。初期設定が必要
スマホ決済とクレジットカードの違いは何ですか?
電子マネーとクレジットカードの主な違い
クレジットカードは作成時に審査が必要ですが、電子マネーは基本的に審査を受けることなく利用することができます。 さらに「決済時のサインや暗証番号の有無」も違いの一つ。 クレジットカードは決済時にサインや暗証番号が必要となるのに対し、電子マネーは基本的にサイン・暗証番号は不要です。
スマホ決済の安全ランキングは?
セキュリティ 満足度ランキングd払い 68.0点ファミペイ 67.8点au PAY. 67.5点LINE Pay. 67.3点楽天ペイ 67.3点PayPay. 67.0点楽天Edy(スマートフォン非接触決済) 66.9点モバイルSuica. 66.5点
スマホ決済のセキュリティ対策は?
スマホ決済の不正利用を防ぐには?不審な URL にアクセスしない公式のアプリストアから正規のアプリをインストールするログイン用の ID・パスワードを使い回さないスマホ決済アプリを定期的にアップデートする利用履歴をこまめに確認するスマートフォン自体のセキュリティ対策を行う不審なフリー Wi-Fi を利用しない
タッチ決済 スマホのどこをかざす?
Androidのタッチ決済のやり方
Google Payアプリを起動する必要がありません。 スマホをかざす位置についてですが、Androidスマホの場合は機種によってFeliCaの位置が異なります。 スマホの背面にFeliCaマークがあるので確認してみましょう。 このスマホはカメラレンズの左下あたりにあります。
ペイペイで電車に乗れますか?
乗車券(ICカード乗車券を含む)と合わせて、設定区間の特急ソニック等の特急列車の普通車自由席にご乗車いただけます。 特急列車に乗車する駅の発車時刻の1時間前から発車時刻までに決済されたものに限り1回有効です。 乗り越し等、区間の変更はできません。 乗り越しの場合は別に必要な特急券をお買い求めください。
ペイペイは安全ですか?
PayPayでは、様々な不正利用に対する防止策を実施し、安心・安全のセキュリティを徹底しています。 金融機関との協力・システムによる不正検知に加えて、セキュリティ専任スタッフが24時間/365日、不正な利用がないかを監視しています。
QRコード決済の注意点は?
QRコード決済の場合はアプリを起動する必要があるので、会計時のバッテリー切れは避けたいところです。 加えて、スマートフォンの通信環境によっては、QRコードの読み取りが上手くいかないケースもあります。 処理に時間がかかる場合もあるため、スマートフォンの環境に依存する点もデメリットといえるでしょう。
安全な決済手段は?
はじめに、最も安全だと思うキャッシュレス決済について尋ねたところ、クレジットカード(57.8%)、プリペイドカード(14.1%)、キャリア決済(8.3%)、QRコード決済(8.2%)、デビットカード(7.7%)、非接触IC決済(3.9%)となり、約6割の人が、「クレジットカードが最も安全だ」と感じていることがわかりまし …
スマホ決済とはどういう意味ですか?
財布を持ち歩かなくても、スマートフォンだけでできる決済方法が「スマホ決済」です。 現金やクレジットカードを使わず、レジでスマートフォンをかざしたり、QRコードを読み取ったりするだけで支払いが完了します。
ペイペイと現金 どっちがお得?
PayPay(ペイペイ)のポイント還元率は現金より断然お得! PayPay(ペイペイ)でお買い物をすると、購入額の最大1.5%がPayPay残高として還元されます。 還元額の上限は、1回の支払い額の66.5%が上限です。 なお、還元率は条件によって異なります。
スマホ決済 電子マネー どっち?
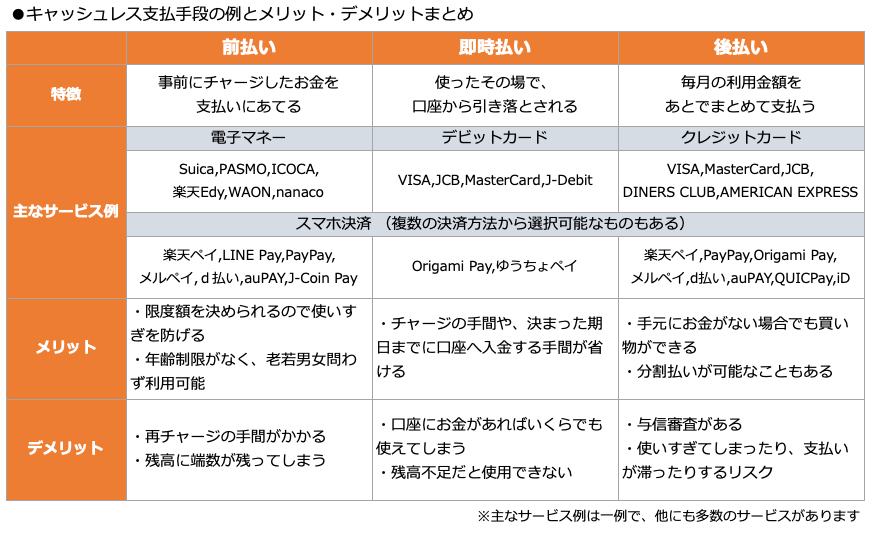
電子マネーとスマホ決済の最大の違いが、事前チャージ(前払い)の有無です。 スマホ決済はチャージか後払いか選択できるのに対し、電子マネーはチャージの前払いのみです。 また意外と見落としがちなのが、お店でのお支払い時の通信の違いです。 スマホの通信制限や通信障害があると、スマホ決済は利用できないこともあるのです。
VISA タッチ決済 なんて言えばいい?
Visaのタッチ決済対応マークがある店舗で、支払いの際に「Visaのタッチ決済利用」(店舗によっては「Visaカードで」「Visaをタッチで」と伝える必要があります)と伝えるだけです。 あとは決済端末にカードやスマートフォンなどのデバイスをタッチすればお支払いできます。
iDとタッチ決済の違いは何ですか?
Visaのタッチ決済は国際規格であるNFC Payを採用しており、海外でも利用可能です。 一方、iDの通信規格はFeliCa(NFC Type-F)となっており、海外での決済に使うことはできません。 海外出張先や海外旅行先でも利用したい場合は、Visaのタッチ決済を選ぶとよいでしょう。
PayPay の残高を現金化できますか?
PayPayマネーのみ、出金が可能です。 PayPayマネーを利用するには、本人確認が必要です。 本人確認の方法は、「本人確認(eKYC)について」をご確認ください。
PayPay どうやってチャージ?
登録した銀行口座からのチャージ手順PayPayアプリホームの[チャージ]をタップチャージ金額入力項目の下をタップして、[チャージ方法の選択]画面を表示チャージ方法として利用したい銀行口座を選択チャージしたい金額を入力し[チャージする]をタップチャージ完了画面が表示されたことを確認
PayPayの利点と欠点は何ですか?
4つ紹介します。デメリット①:還元率が高いとはいえないデメリット②:他の方法を併用しての支払いはNG.デメリット③:本人認証をしないと利用可能金額は5,000円デメリット④:使い過ぎて後悔する可能性はあるメリット①:使える店舗が多く拡大中メリット②:クーポンが毎週発行されてお得メリット④:友人間での送金に便利
ペイペイはどこの国の会社?
PayPay株式会社(ペイペイ、英語: PayPay Corporation)は、日本のフィンテック企業。
QR決済と電子マネーの違いは何ですか?
電子マネーとQRコード決済の違いは、決済に伴う操作方法です。 電子マネーの場合は、カードやスマホを専用端末にかざすだけですが、QRコード決済はアプリ上や店舗に配布されたQRコードを読み込んで決済を行います。 店頭での決済方法に違いはあるものの、支払い方法は基本的に同じです。