


いくら稼げば扶養から外れても 得か?
扶養から外れたらいくら稼げば損しない?
稼ぐなら年収180万円以上を目指そう
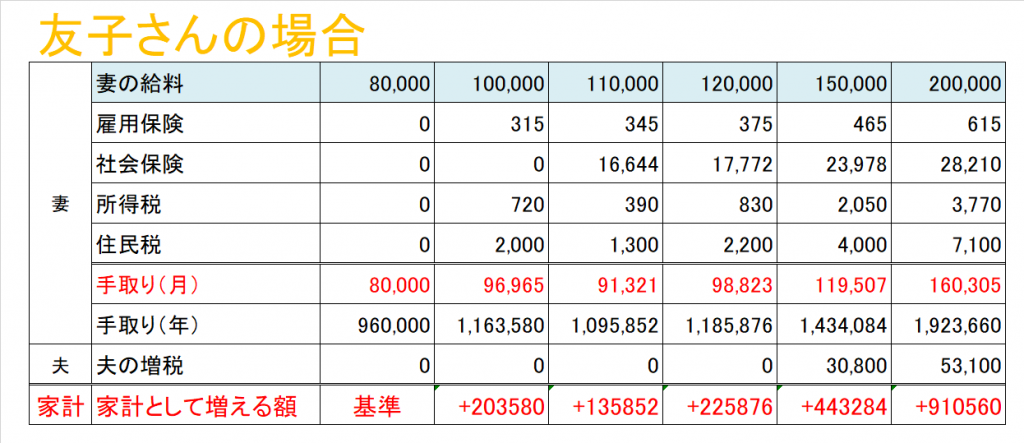
また、配偶者特別控除が減り始める年収150万円の場合、自身の給与から天引きされる厚生年金保険料と社会健康保険料は、20万円を超えます。 扶養から外れて150万円の手取りを維持するためには、年収180万円以上を目指すとよいでしょう。
扶養外れるなら月にいくら稼げば?
加入している健康保険によって若干の違いはあるものの、130万円を1ヶ月あたりに換算した「月額10万8000円」を超えることが一つの目安となります。 3ヶ月続けて10万8000円を超えた時などは「年収130万円を超える見込み」と判断され、扶養から外れる手続きが発生するのです。
キャッシュ
扶養を外れる いくら収入があれば得に?
より多くの収入を得られるのであれば、税金や社会保険料の負担が大きくなったとしても、家計にとってはプラスになるでしょう。 ただし、扶養を外れて働く場合、年収130万円を少し超えた程度では手元に残るお金が減る可能性が高いため、年収160万円以上を目指すのがよいでしょう。
キャッシュ
一度扶養から外れると戻れない?
社会保険の扶養については「扶養に入ろうとする時点以降の年間の見込み収入額」で判定されます。 したがって、社会保険の扶養から外れても、今後1年間で年収130万円未満であると見込める場合は、ふたたび社会保険の扶養に入る条件を満たすので、扶養に戻ることができます(加入している保険組合が判定することになります)。
103万円と130万円 どっちが得?
時給1300円の場合で考えると、給与収入103万円なら労働時間は、年間約792時間です。 対して130万円未満にすると、約1000時間となり、単純計算で給与収入103万円よりも年間約208時間、1ヵ月あたり約17時間も多く働くことになります。
扶養から外れるデメリットは?
扶養から外れると、次の3つのデメリットがあります。扶養されていた人が住民税や所得税を支払わないといけない扶養していた人の節税効果がなくなる扶養されていた人に社会保険料を負担する義務が生じる
妻が扶養から外れるデメリットは?
扶養から外れると、次の3つのデメリットがあります。扶養されていた人が住民税や所得税を支払わないといけない扶養していた人の節税効果がなくなる扶養されていた人に社会保険料を負担する義務が生じる
月88000円超えたらどうなる?
月額賃金が8万8,000円を超えることにより扶養から外れて、社会保険に加入しなければならないのは、3ヵ月連続で月額賃金8万8,000円を超えた時点ではありません。 労働契約書を交わすなど、月額賃金8万8,000円を超えることが決定した時点で社会保険に加入する義務が生じます。
103万の壁 なくなる いつから?
2022年10月以降は、従業員101人以上の会社で働いている場合、年収が106万円以上あれば社会保険に加入するようになります。 さらに2024年にはその対象が、従業員数51人以上の会社に広がる予定です。 配偶者の扶養の範囲内で働きたい人は、103万円の壁に続いて、106万円の壁を意識する必要性が高まってきています。
一番得する年収の税金はいくらですか?
1番お得な年収は600万円~700万円
結論としては、税率でお得なのは600万円~700万円ほどの年収です。 この年収であれば税率は20%と23%になっていますが、ほとんど変わりません。 そして、手取り金額もそれなりにもらえるため、ある程度納得することができるはずです。
扶養から外れて国民健康保険 いくら?
健康保険で、「親の扶養」の基準を超えたのであれば、国民健康保険に加入し、保険料を払っていく必要があります。 月収10万円弱であれば、保険料は月額4,500~5,000円程度と思われます。 年金については国民年金で、今までと変わりありません。
103万と106万 どちらが得?
数字は近いですが、103万円と106万円の壁はまったく別のものです。 106万円は社会保険の壁ですが、103万円は税金の壁です。 年収が103万円を超えると、所得税の支払いが必要になります。 106万円の壁を超えると所得税や住民税、厚生年金、健康保険のすべてを支払わなければいけなくなる可能性があります。
パートいくら稼げば損しない?
ここまで説明したようにパート主婦のお得な年収は120万円以上130万円未満となります。 ※年収130万円未満は扶養に入った方がいい年収といえます。 また、社会保険の扶養を外れても手取りを減らさず、損しないようにしたいなら150万円以上稼ぐことをオススメします。
コスパ最強の年収はいくらですか?
手取り額を最大にするには年収800万円台がベスト
制度は何度も改正されており、そのたびに高所得者の負担は重く、低所得者の負担が軽くなるように調整されてきました。 特に年収900万円を超えると33%という重い税率が課されるため、コスパが悪いとされています。
扶養内と扶養外 どっちがいい?
扶養内と扶養外のどちらがお得なるのかについては、どう働きたいのかで異なります。 「とにかく世帯収入を増やしたい」場合には、扶養外で上限なしに働くことでかなうでしょう。 反対に、「できるだけ働かずに手取りを多くしたい」場合は、税金と社会保険料を支払わずに済む扶養内が、労力は最少で収入を最大にできる方法です。
年収いくらが一番幸せ?
大学生や就活生の中には、「いくら稼げるかを軸に職種を選ぶ」「幸せな生活のためにお金がほしい」と考える人もいるのではないでしょうか。 しかし、年収が高いほど幸福なのではなく「年収800万円が幸福度のピーク」という研究結果があります。
パワーカップル いくらから?
三菱総研によるパワーカップルの定義は「夫の収入が600万円以上、妻の収入が400万円以上で、世帯年収が1,000万円以上の夫婦」です。 同社の調査では、夫婦とも管理職や役員など社会的地位の高いケースが多いとも報告しています。
年収いくらなら専業主婦?
専業主婦になるなら夫の年収は700万円以上
夫の収入のみで生活を送ることとなる専業主婦に転身する場合、夫の理想年収額は700万円以上が理想とされています。 この数値は、2021年度の総務省統計局の家計調査報告(民間給与実態統計調査 )をもとに算出された金額です。 現在に日本人の平均年収額は、約433万円です。
パワーカップルの女性の年収は?
三菱総合研究所 三菱総研によるパワーカップルの定義は「夫の収入が600万円以上、妻の収入が400万円以上で、世帯年収が1,000万円以上の夫婦」です。
ダブルインカムってどういう意味?
ダブルインカムとは、1つの世帯に2つの収入源があることを意味します。 インカムとは英語のincomeで、収入のことです。 ダブルポケットといわれることもあります。 1つの世帯に収入源が1つの場合は、シングルインカムです。
専業主婦できる旦那の年収は?
専業主婦になるなら夫の年収は700万円以上
夫の収入のみで生活を送ることとなる専業主婦に転身する場合、夫の理想年収額は700万円以上が理想とされています。 この数値は、2021年度の総務省統計局の家計調査報告(民間給与実態統計調査 )をもとに算出された金額です。 現在に日本人の平均年収額は、約433万円です。
世帯年収 いくらあれば裕福?
野村総合研究所によると、富裕層の定義は「純金融資産保有額1億円以上5億円未満」とされています。 そのため、年収での富裕層の定義は難しいですが、世帯年収が2000万円以上である場合、純金融資産と合わせて富裕層になることが多いとされています。
妻の方が収入が多い割合は?
「妻の所得の方が多い」という回答の割合が最も高いのは、インドの27.7%であり、これに米国の24.9%が続いている。 米国では妻の方が稼ぎがよい夫婦が4分の1を上回っているという点は米国社会を理解するうえで重要だろう。 他方、日本の同割合は5.2%で世界最低である。
パワーカップル 何割?
ニッセイ基礎研究所が定義する、夫婦共に年収700万円以上のパワーカップル世帯に注目すると、2021年では31万世帯で総世帯の0.56%、共働き世帯の1.9%を占めているという結果となっています。
子供1人の専業主婦の年収はいくらですか?
子どもが1人いる専業主婦世帯に必要な年収が804万円なので、一見平均年収はクリアしているように思えます。 ただし、厚生労働省の調査結果は共働き世帯が含まれるため、夫一人あたりの年収は国税庁の平均データを参考にするといいでしょう。