


決済用普通預金とは何ですか?
決済用普通預金と普通預金の違いは何ですか?
決済用普通預金は、預金保険制度により預入金額全額が保護される預金です。 既存の普通預金(総合口座の普通預金も含みます)と機能に違いはありませんが、お利息はつきません。
キャッシュ
決済用普通預金のデメリットは?
決済用普通預金のデメリット
決済用預金のデメリットは、いくら預けても利息が付かないことです。 金額や期間に関わらず無利息です。 現在のような超低金利時代では、普通預金の金利は年0.001%と低いので決済用預金でなくても利息があってないようなものです。 1億円預けても年1,000円しか利息が付きません。
キャッシュ
決済用預金の具体例は?
決済用預金は「無利息、要求払い、決済サービスを提供できること」という3要件を満たすもので、例えば、当座預金や利息のつかない普通預金が該当します。
キャッシュ
決済用普通預金の使い方は?
決済用預金は、新規で口座を開設するほか、普通預金を決済用預金に切り替えることができます。 切り替えた場合、口座番号はそのまま使用できるので、クレジットカードや公共料金の引き落としなど、自動振替契約の変更は必要ありません。 通帳やキャッシュカードもそのまま使うことができるのが一般的です。
キャッシュ
決済用普通預金口座のメリットは?
決済用普通預金預金保険制度により全額保護される無利息の普通預金です。お手持ちの普通預金から、口座番号を変更することなく切替いただけます決済用預金から有利息の普通預金へも切替いただけます。公共料金等の自動支払や給与・年金の自動受取口座として、ご利用いただけます。
決済用預金の限度額はいくらですか?
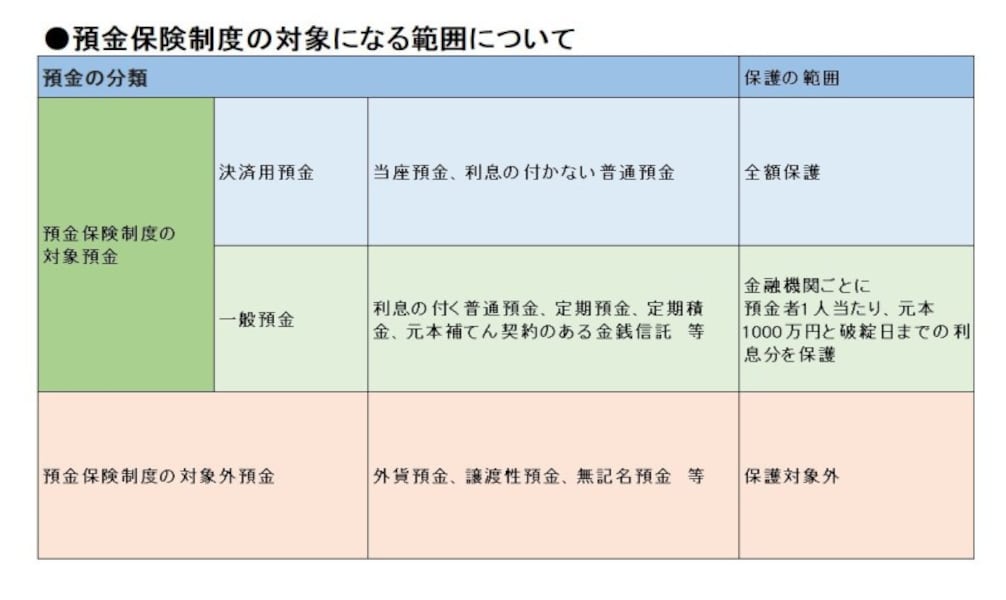
預金保険制度により、当座預金や利息の付かない普通預金等(決済用預金)は、全額保護されます。 定期預金や利息の付く普通預金等(一般預金等)は、預金者1人当たり、1金融機関ごとに合算され、元本1,000万円までと破綻日までの利息等が保護されます。
決済用普通預金 いくらまで?
預金保険制度の対象となる預金等の範囲について
預金保険制度により、当座預金や利息の付かない普通預金等(決済用預金)は、全額保護されます。 定期預金や利息の付く普通預金等(一般預金等)は、預金者1人当たり、1金融機関ごとに合算され、元本1,000万円までと破綻日までの利息等が保護されます。
利子がつかない預金は?
無利息型普通預金は預金保険制度で全額保護されます。 無利息型普通預金は利息がつきません。 無利息型普通預金が総合口座の場合、普通預金部分のみが決済用預金となり、定期預金部分は決済用預金とはなりません。
利息がつかない普通預金とは?
預金保険制度により全額保護される決済用預金に該当する普通預金です。 預金保険制度で全額保護されます。 ただし、お利息はつきません。
決済性預金口座とは何ですか?
決済用預金とは、①決済サービスを提供できること、②預金者が払戻しをいつでも請求できること、③利息がつかないこと、という3要件を満たす預金で、当座預金、無利息の普通預金、別段預金の一部がこれに該当する(預金保険法第51条の2参照)。 次に掲げる要件のすべてに該当する預金(外貨預金その他政令で定める預金を除く。
100万円預けると利息はいくら?
キャンペーン時やネット銀行などでは年利0.2%、0.3%など少し高めの金利設定になっているものもありますが、それでも100万円を預けて1年間でもらえる利息は2,000円や3,000円(税引き前)です。
無利息型普通預金とは何ですか?
預金保険制度により全額保護される決済用預金に該当する普通預金です。 預金保険制度で全額保護されます。 ただし、お利息はつきません。 決済用預金の要件である「利息がつかないこと」、「お客さまが払戻しをいつでも請求できること」、「決済サービスを提供できること」の3つの条件を満たす普通預金です。
銀行に100万円預けたら利息はいくら?
もし100万円を1年間預けると、税引き前の利息は10円、税(国税分15.315%+地方税分5%)引き後の利息は9円となります。 相談者が預けようとしている普通預金の金利は、現在(2023年4月)、メガバンクの普通預金の金利と同じレベルです。
普通預金 利息 いくらから?
残高1,000円以上の場合に限って利子がつくのが一般的です。 また、利子は半年ごと(通常、2月と8月または3月と9月)に計算されて、元金に組入れられるのが一般的です。 なお、利子は通常過去半年間の毎日の預金残高に対してつくかたちで計算されます。
普通預金はいくらまで非課税?
金額や、預金の種類(普通預金、定期預金、積立預金など)に限らず税金がかかるのです。 つまり、預金が1,000万円あるから税金を払う必要はありません。
貯金するにはどこの銀行がいい?
貯金専用口座におすすめの銀行6選SBI新生銀行:Tポイント・dポイント・nanacoポイントが貯まるUI銀行:資産管理が簡単でカードレスで出金ができる楽天銀行:特典のバランスが良く使い勝手抜群SBJ銀行:定期預金の金利が高い&手数料無料住信SBIネット銀行:目的別口座が開設できる
生活保護 タンス預金 いくらまで?
貯金に具体的な上限はない
生活保護制度は厚生労働省によって、支給額などの細かい部分が定められていますが、貯金額についての明確な上限額は定められておりません。 とはいえ、いくらでも貯金して良いわけではなく、自治体によって許容される貯金額の目安がありますので、担当のケースワーカーに確認しましょう。
タンス預金はいくらまで?
ペイオフなどの預金保険制度により1,000万円を超える額を預けている銀行が破綻した場合、1,000万円を超えた分は保険の対象外となってしまう可能性があります。 そのため、1,000万円を超えた分をタンス預金としておくことで、損失を防ぐことができます。
一番安全な銀行はどこですか?
1位になったのは「ゆうちょ銀行」です。 2位以降は、「三菱UFJ銀行」、「三井住友銀行」と続き、「あおぞら銀行」は8位という結果になりました。 1位は「ゆうちょ銀行」です。 もともと政府系の銀行であるということから信頼度も高く、全国にあるので利用しやすいと感じている人が多いようです。
正直 みんな貯金 どれくらい ある?
平均貯蓄額と比べてはるかに少なく、20代は8万円、30代は70万円、40代は40万円、50代は30万円、60代は300万円になります。 2人以上世帯の貯金額の中央値は? 20代は135万円、30代は400万円、40代は520万円、50代は800万円、60代は875万円です。
生活保護は貯金できますか?
生活保護受給中は貯金できない? 生活保護受給者は貯金することができないと不安な方もいると思いますが、それは大きな間違いです。 貯金をする目的が明確で正当性があれば貯金をすることは認められます。 少なくとも10万円程度の貯金については、どの世帯であっても認められます。
生活保護の最低生活費はいくらですか?
生活保護を受給する条件は、世帯全体の収入が最低生活費である13万円より少ないことです。 世帯年収が156万円以下である場合は、生活保護を受給できます。
タンス預金はバレますか?
しかし、実際のところタンス預金は税務署にばれる可能性が十分にあります。 なぜなら、税務署は過去にさかのぼって口座の出金記録を調査できるためです。 税務署は個人のお金の動きを把握できます。 つまり、多額の現金を口座から引き出し、その後の使い道が不明な場合、税務署や国税庁の調査対象となる場合があるのです。
日本の危ない地方銀行は?
ワースト1位は福井県の福邦銀行。 地銀の中で最も低い自己資本やマイナスに沈む本業利益が依然として課題だ。 2位は鹿児島県の南日本銀行。 2022年末に公的資金150億円を前倒しで完済したものの、突出した不良債権比率が不安要素としてくすぶる。
危ない地銀 どこ?
ワースト1位は福井県の福邦銀行。 2位の中京銀行に1%以上の差をつけ、自己資本比率は地銀唯一の5%台となった。 主因は収益力の低迷だ。 2023年3月期決算は26億円のマイナスと、2期連続で最終赤字となった。