


決済用普通口座とは何ですか?
決済口座と普通口座の違いは何ですか?
決済用普通預金は、預金保険制度により預入金額全額が保護される預金です。 既存の普通預金(総合口座の普通預金も含みます)と機能に違いはありませんが、お利息はつきません。
キャッシュ
決済用普通預金口座のメリットは?
決済用普通預金預金保険制度により全額保護される無利息の普通預金です。お手持ちの普通預金から、口座番号を変更することなく切替いただけます決済用預金から有利息の普通預金へも切替いただけます。公共料金等の自動支払や給与・年金の自動受取口座として、ご利用いただけます。
決済用普通預金の使い方は?
決済用預金は、新規で口座を開設するほか、普通預金を決済用預金に切り替えることができます。 切り替えた場合、口座番号はそのまま使用できるので、クレジットカードや公共料金の引き落としなど、自動振替契約の変更は必要ありません。 通帳やキャッシュカードもそのまま使うことができるのが一般的です。
キャッシュ
決済用預金の具体例は?
決済用預金は「無利息、要求払い、決済サービスを提供できること」という3要件を満たすもので、例えば、当座預金や利息のつかない普通預金が該当します。
キャッシュ
決済口座の欠点は何ですか?
決済用預金のデメリットは、いくら預けても利息が付かないことです。 金額や期間に関わらず無利息です。 現在のような超低金利時代では、普通預金の金利は年0.001%と低いので決済用預金でなくても利息があってないようなものです。 1億円預けても年1,000円しか利息が付きません。
総合口座とは 普通 当座 どっち?
総合口座とは、普通預金に定期預金などの契約を担保とする「当座貸越機能」がついている口座です。
決済用普通預金 いくらまで?
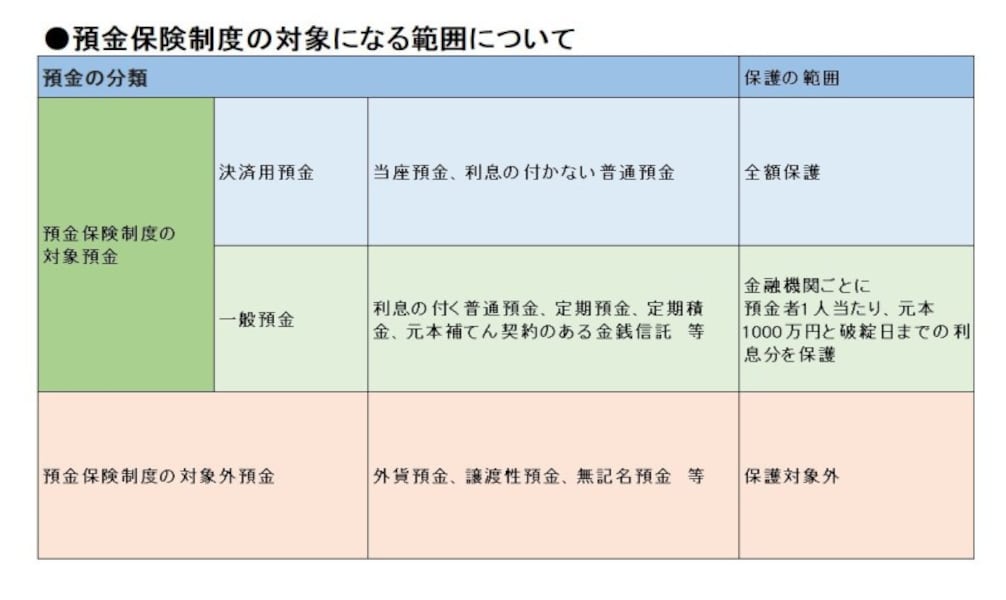
預金保険制度の対象となる預金等の範囲について
預金保険制度により、当座預金や利息の付かない普通預金等(決済用預金)は、全額保護されます。 定期預金や利息の付く普通預金等(一般預金等)は、預金者1人当たり、1金融機関ごとに合算され、元本1,000万円までと破綻日までの利息等が保護されます。
クレジットカードと銀行口座の違いは何ですか?
キャッシュカードとクレジットカードの違いは、支払いに使えるかどうかというだけでなく、カード発行の際に年齢制限や審査がある点です。 キャッシュカードは銀行が発行し、口座預金の入出金の際に使います。 一方、クレジットカードはカード会社が発行し、後払いで買い物をすることができますが、発行する際に年齢制限や審査があります。
総合口座は普通預金ですか?
総合口座とは、普通預金に定期預金などの契約を担保とする「当座貸越機能」がついている口座です。 普通預金と定期預金などが1つの通帳にまとめて記帳されます。
普通当座とは何ですか?
普通預金であれば、ほとんどの金融機関がATMに対応しているため、ATMを使って自由にお金を出し入れすることができます。 一方、当座預金への預け入れと払い戻しには制限があります。 原則的に、預け入れも払い戻しも取引店の窓口で行います。 払い出しに関しては金銭ではなく、小切手や手形、口座振替などで行われます。
貯金はいくらまで税金がかからない?
金額や、預金の種類(普通預金、定期預金、積立預金など)に限らず税金がかかるのです。 つまり、預金が1,000万円あるから税金を払う必要はありません。
クレジットカードのお支払い口座とは何ですか?
クレジットカードの引き落とし口座は、毎月の利用代金を支払う際に利用します。 都市銀行や地方銀行、インターネットバンキングなど、さまざまな口座を設定できますが、どの口座にするべきなのか悩む方もいるでしょう。 クレジットカードの引き落とし口座は、どれでも好きなものを選べるわけではないので注意が必要です。
口座引き落としとクレジット決済の違いは?
「口座振替」と「クレジットカード支払い」の違いは? 「口座振替」と「クレジットカード払い」は支払いタイミングに違いはありますが、どちらも最終的には口座振替での支払いになります。 ですが、クレジットカード払いは、お財布の事情に合わせて支払い回数を選ぶことなど、口座振替よりもメリットがあります。
「ゆうちょ銀行」は普通の銀行と何が違うの?
都市銀行や地方銀行などの金融機関は、個人へ住宅ローンを融資し、利息を受け取ることで利益を上げます。 そして、普通預金や定期預金などへ利息を支払う仕組みになっています。 それに対して、ゆうちょ銀行は、銀行のように融資を行いません。 しかし、利用者には融資ニーズのある人もいます。
同じ銀行で二つの口座を作れますか?
近年、同じ銀行では複数の口座を作れないのが一般的です。 たとえばゆうちょ銀行では、原則1人1口座までしか開設できません。 口座数が制限される主な理由には、手続きミスの防止・口座管理コストの削減・犯罪防止の3点が挙げられます。 1つの銀行に同じ名義の口座が複数あった場合、手続きの際にミスが起こりやすくなるでしょう。
決済用普通預金のデメリットは?
決済用普通預金のデメリット
決済用預金のデメリットは、いくら預けても利息が付かないことです。 金額や期間に関わらず無利息です。 現在のような超低金利時代では、普通預金の金利は年0.001%と低いので決済用預金でなくても利息があってないようなものです。 1億円預けても年1,000円しか利息が付きません。
タンス預金は違法ですか?
タンス預金を使って、意図的に相続財産の金額を下げてしまうと、それは結果的に脱税としてカウントされます。 税務署に見つかってしまうと、ペナルティとして通常よりも高い金額の相続税を払うことになるかもしれません。 「いくらまでなら違法ではない」というわけではなく、タンス預金として隠すこと自体が違法になります。
タンス預金はいくらまで?
ペイオフなどの預金保険制度により1,000万円を超える額を預けている銀行が破綻した場合、1,000万円を超えた分は保険の対象外となってしまう可能性があります。 そのため、1,000万円を超えた分をタンス預金としておくことで、損失を防ぐことができます。
ゆうちょ銀行の通帳 有料化はいつから?
○ゆうちょ銀行 ゆうちょ銀行は、2020年の4月から通帳の再発行に1冊あたり1100円(税込)がかかります。 以前から口座を持っている人が再発行する際も同様の手数料が発生します。 この他、横浜銀行など各銀行が通帳の有料化に踏み切っています。
ゆうちょ銀行の総合口座と普通口座の違いは何ですか?
普通預金通帳は普通預金単体の口座になります。 総合口座は普通預金の他に定期預金をセットできる複合口座で、担保預金となる定期預金等の預け入れをいただくことで、普通預金残高が不足していた場合であっても自動貸越機能をご利用いただけます。
口座は1人何個まで?
なお、各銀行は現在、犯罪や不正防止の観点から、1人が開設できる普通預金口座は原則として1つまでとしています。 そのため、普通預金口座を複数持つなら、メインの口座とは別の銀行を利用するのが原則となります。
一番安全な銀行はどこですか?
1位になったのは「ゆうちょ銀行」です。 2位以降は、「三菱UFJ銀行」、「三井住友銀行」と続き、「あおぞら銀行」は8位という結果になりました。 1位は「ゆうちょ銀行」です。 もともと政府系の銀行であるということから信頼度も高く、全国にあるので利用しやすいと感じている人が多いようです。
普通口座のメリットは?
普通預金のメリットは、利息がつくことや審査なしで口座を開設できること、ATMなどでお金の出し入れがしやすいことです。 必要に応じて窓口以外でもお金の出し入れができることは、大きなメリットといえるでしょう。 その意味で、当座預金よりも使い勝手は良いです。
タンス預金がNGな理由は何ですか?
タンス預金は本来、相続税の課税対象となるため申告しなくてはなりません。 相続税対策としてタンス預金の存在を税務署に隠しても、それは税務調査によってばれる可能性が高いので、やめておいたほうがいいでしょう。 ばれた場合は、重加算税や延滞税など多額の税金が課税される可能性があります。
タンス預金 どうやって調べる?
預貯金は過去10年分遡って調査
税務調査では、預貯金のため通帳なども調べられます。 この際、被相続人の通帳だけでなく、相続人の通帳も含め、過去10年間遡って調べられます。 高額な出金額があれば、引き出したお金をタンス預金として隠している可能性が高いといえますが、その目安とされているのが100万円以上の出金額がある場合。